Phân hệ PM Study
  • Tình huốngTình huống thực chiến
  • Kịch bảnRa quyết định tình huống
  • Biểu mẫuKho biểu mẫu tải về
  • Thẻ ghi nhớHọc thuật ngữ PMP
  • Công cụMáy tính EVM, PERT, dự phòng
  • Hỏi đápHỏi đáp & thảo luận
  • Thử tháchMỗi ngày một câu hỏi PMP
  • Lý thuyếtBài học PMBOK 8 & ECO 2026
  • Luyện thiThi thử & ôn tập PMP
  • Bài viếtThư viện bài viết PMP
PM Study
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đáp
6 chuyên mụcXem tất cả bài viết →
  • Quản lý các bên liên quanTình huống về kỳ vọng, giao tiếp và gắn kết stakeholder.
  • Lãnh đạo & đội nhómXây dựng, dẫn dắt và giải quyết xung đột trong đội dự án.
  • Kế hoạch & tiến độLập kế hoạch, ước lượng, nén tiến độ và kiểm soát baseline.
  • Rủi ro & thay đổiNhận diện, ứng phó rủi ro và kiểm soát thay đổi phạm vi.
  • Agile & HybridLựa chọn và vận hành cách tiếp cận Agile, Predictive, Hybrid.
  • Luyện thi PMPChiến lược ôn tập và mẹo xử lý câu hỏi tình huống PMP.
Công cụBài viết
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đápChuyên mụcCông cụBài viết
/
PM Study

Học quản lý dự án và ôn thi PMP bằng tiếng Việt: lý thuyết PMBOK® Guide 8, tình huống thực tế và đề luyện thi theo ECO 2026.

Chuyên mục

  • Quản lý các bên liên quan
  • Lãnh đạo & đội nhóm
  • Kế hoạch & tiến độ
  • Rủi ro & thay đổi
  • Agile & Hybrid
  • Luyện thi PMP

Tài nguyên

  • Project Management Institute (PMI)
  • PMP Exam Content Outline
  • The Scrum Guide
  • PMI Vietnam Chapter

PM Study

  • Tất cả bài viết
  • Bài viết nổi bật
© 2026 PM StudyPMP® và PMBOK® là nhãn hiệu đã đăng ký của Project Management Institute.109 người đã truy cậpPhiên bản 1.15.0
  1. /Kế hoạch & tiến độ
  2. /Ngân sách 3 năm lập bằng giá hôm nay: đưa trượt …
Kế hoạch & tiến độ· Domain: Lập kế hoạch

Ngân sách 3 năm lập bằng giá hôm nay: đưa trượt giá vào ước lượng trước khi nó "ăn" mất dự phòng

Ước lượng chi phí thường được lập theo đơn giá hiện tại, trong khi tiền sẽ được chi trong hai, ba năm tới. Bài viết phân biệt giá cố định và giá danh nghĩa, tính trượt giá cho một ngân sách 12.000 triệu đồng chi trong 3 năm, và giải thích vì sao trượt giá thuộc ước lượng gốc chứ không thuộc dự phòng rủi ro.
HP
Nguyễn Thu Hà, PMP
27/09/2026
4 phút đọc 0 0
Ngân sách 3 năm lập bằng giá hôm nay: đưa trượt giá vào ước lượng trước khi nó "ăn" mất dự phòng

Tình huống minh hoạ

Tình huống và số liệu dưới đây là giả định, dùng để minh hoạ. Tỷ lệ trượt giá trong bài chỉ là giả định để minh hoạ phương pháp.

Một sở giao thông triển khai hệ thống giám sát giao thông thông minh trong 3 năm. Đội dự án ước lượng từ dưới lên theo đơn giá hiện hành — báo giá thiết bị, đơn giá nhân công, giá thuê đường truyền tại thời điểm lập — được tổng 12.000 triệu đồng:

Năm 1Năm 2Năm 3Tổng
Chi phí theo giá hiện hành4.0006.0002.00012.000

Bản ước lượng đi kèm dự phòng rủi ro 10%. Hai năm sau, gần như toàn bộ dự phòng đã bị dùng — không phải cho rủi ro nào trong sổ đăng ký, mà vì đơn giá nhân công, vật tư năm nào cũng nhích lên. Rủi ro thật xảy ra ở năm 3 thì không còn tiền để ứng phó.

Giá cố định và giá danh nghĩa

  • Giá cố định (constant price): mọi chi phí quy về mặt bằng giá của một năm gốc. Dùng để so sánh phương án, so với dự án tương tự, vì loại bỏ ảnh hưởng của thời gian.
  • Giá danh nghĩa (then-year / nominal): số tiền thật sẽ phải trả vào năm chi tiêu. Ngân sách được phê duyệt và giải ngân theo giá danh nghĩa.

Ước lượng theo đơn giá hiện hành là giá cố định với năm gốc là năm 0. Muốn thành ngân sách, phải chuyển sang giá danh nghĩa:

Chi phí danh nghĩa năm n = chi phí giá cố định năm n × (1 + tỷ lệ trượt giá)ⁿ

Thực tế có thể dùng mốc giữa năm (chi tiêu rải đều trong năm) và tỷ lệ khác nhau cho từng nhóm chi phí: nhân công, thiết bị nhập khẩu, vật tư xây lắp thường biến động khác nhau. Ví dụ dưới đây dùng một tỷ lệ chung để dễ theo dõi.

Tính cho tình huống với trượt giá giả định 4%/năm

Năm 1Năm 2Năm 3Tổng
Giá cố định4.0006.0002.00012.000
Hệ số1,041,08161,1249
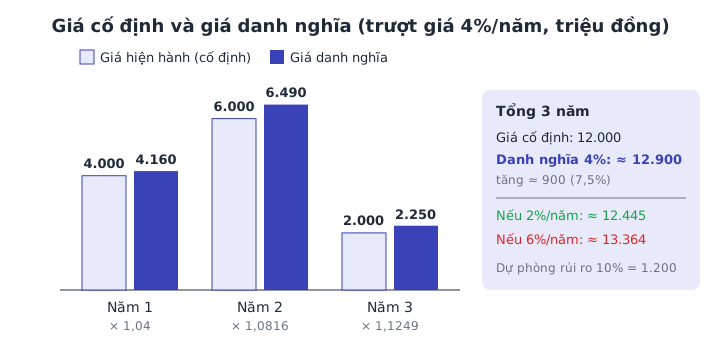
Giá danh nghĩa4.1606.4902.250≈ 12.900

Khoản trượt giá khoảng , tức tổng ước lượng — gần bằng toàn bộ dự phòng rủi ro 10% (1.200 triệu). Đó chính là chỗ dự phòng "biến mất" trong tình huống.

Tình huống liên quan

Kế hoạch & tiến độLập kế hoạch

Rút ngắn 4 ngày tốn bao nhiêu: nén tiến độ bằng crashing theo chi phí biên và chi phí gián tiếp

Khi khách hàng muốn bàn giao sớm hơn, câu hỏi đúng không phải là "có làm được không" mà là "mỗi ngày rút ngắn tốn thêm bao nhiêu". Bài viết đi qua một ví dụ số đầy đủ: chọn hoạt động nén theo chi phí biên, theo dõi đường găng đổi chỗ và tìm điểm dừng khi tính cả chi phí gián tiếp và tiền phạt.
Ngày đăng: 31/10/2026Lượt xem: 0Bình luận: 0
Agile & HybridLập kế hoạch

Sếp hỏi "bao giờ xong 40 hạng mục còn lại?": dự báo bằng mô phỏng Monte Carlo trên throughput thay vì cộng story point

Thay vì ngồi ước lượng lại từng hạng mục rồi chia cho velocity trung bình, đội có thể dùng chính lịch sử throughput của mình để mô phỏng hàng nghìn tương lai và trả lời sếp bằng một xác suất: 85% khả năng xong trong 10 tuần. Bài viết hướng dẫn cách làm, cách đọc kết quả và những giới hạn cần nói rõ.
Ngày đăng: 29/10/2026Lượt xem: 0Bình luận: 0
Kế hoạch & tiến độLập kế hoạch

Cho lập trình bắt đầu khi thiết kế mới xong một nửa: tính lợi và rủi ro làm lại của fast-tracking

Fast-tracking rút ngắn tiến độ bằng cách cho các hoạt động vốn nối tiếp chạy chồng lên nhau. Không tốn thêm tiền ngay, nhưng phải trả bằng rủi ro làm lại. Bài viết lượng hoá đánh đổi đó bằng giá trị kỳ vọng và gợi ý cách chọn mức chồng lấn hợp lý.
Ngày đăng: 28/10/2026Lượt xem: 0Bình luận: 0
Agile & HybridLập kế hoạch

Ngày ra mắt đã chốt trước Tết, phạm vi thì chưa: lập kế hoạch phát hành bằng dải velocity "chắc có – có thể có – không kịp"

Khi ngày phát hành không được dời, câu hỏi đúng không còn là "bao giờ xong" mà là "đến ngày đó sẽ có những gì". Dùng velocity thấp và cao của chính đội để vạch hai đường trên backlog đã sắp thứ tự, PM chia phạm vi thành ba vùng và cập nhật sau mỗi sprint. Bài viết hướng dẫn cách tính và cách trình bày với nhà tài trợ.
Ngày đăng: 27/10/2026Lượt xem: 0Bình luận: 0
900 triệu đồng
7,5%

Biểu đồ cột so sánh chi phí theo giá cố định và giá danh nghĩa từng năm: 4.000 lên 4.160, 6.000 lên 6.490, 2.000 lên 2.250 triệu đồng

Độ nhạy theo tỷ lệ trượt giá

Tỷ lệ giả địnhTổng giá danh nghĩaTăng so với 12.000
2%/năm≈ 12.445≈ 3,7%
4%/năm≈ 12.900≈ 7,5%
6%/năm≈ 13.364≈ 11,4%

Năm 2 chiếm một nửa chi phí và nằm giữa dự án, nên phần lớn khoản trượt giá đến từ năm 2. Dự án chi tiêu dồn về cuối sẽ chịu trượt giá nặng hơn dự án chi tiêu dồn về đầu, dù tổng giá cố định như nhau.

Trượt giá thuộc ước lượng gốc, không thuộc dự phòng

Trượt giá là xu hướng đã biết và gần như chắc chắn xảy ra; chỉ mức độ là bất định. Vì vậy:

  • Phần kỳ vọng (4% theo dự báo đã thống nhất) đưa vào ước lượng gốc, ghi rõ tỷ lệ và nguồn trong hồ sơ cơ sở ước lượng.
  • Phần bất định quanh mức kỳ vọng (ví dụ khả năng lên 6%) mới là rủi ro, đưa vào sổ rủi ro và tính vào dự phòng rủi ro.
  • Không trộn hai phần: nếu trượt giá kỳ vọng nằm lẫn trong dự phòng, người quản lý không thể biết dự phòng đang được dùng cho rủi ro hay cho lạm phát.

Các đòn bẩy khi lập kế hoạch

  • Chốt giá sớm cho hạng mục lớn: mua thiết bị chính ở năm 1 nếu kỹ thuật cho phép, hoặc ký hợp đồng khung có giá cố định nhiều năm.
  • Điều khoản điều chỉnh giá trong hợp đồng: với hợp đồng dài, gắn điều chỉnh theo một chỉ số giá công bố chính thức thay vì để nhà thầu tự cộng biên dự phòng cao vào giá.
  • Tách nhóm chi phí: nhân công, thiết bị nhập khẩu (còn chịu tỷ giá), vật tư trong nước nên có tỷ lệ riêng.
  • Cập nhật hằng năm: khi chỉ số thực tế công bố, so với giả định; chênh lệch đáng kể đi qua kiểm soát thay đổi, không âm thầm rút dự phòng.

Liên hệ đề thi PMP

Câu hỏi về ước lượng chi phí nhiều năm thường kiểm tra việc phân biệt dự phòng rủi ro (cho rủi ro đã nhận diện, thuộc đường cơ sở chi phí), dự phòng quản lý (cho điều chưa biết, ngoài đường cơ sở) và các yếu tố cần tính ngay trong ước lượng như lạm phát, tỷ giá. Phương án "dùng dự phòng rủi ro để bù trượt giá đã dự báo trước" thường là bẫy.

Nguồn tham khảo

  • Wikipedia – Inflation (lạm phát và mức giá chung)
  • Wikipedia – Real versus nominal value (economics) (giá trị thực và giá trị danh nghĩa)
  • GAO – Cost Estimating and Assessment Guide (GAO-20-195G), phần điều chỉnh lạm phát trong ước lượng
#ngan-sach-du-an#Trượt giá#uoc-luong-chi-phi#duong-co-so-chi-phi#du-an-nhieu-nam

Trắc nghiệm tình huống PMP

Câu 1/1
Ước lượng dự án 3 năm được lập theo đơn giá hiện hành. Đội dự báo đơn giá tăng khoảng 4% mỗi năm, nhưng có khả năng lên 6%. PM nên xử lý trượt giá thế nào trong ngân sách?

Bạn chọn phương án nào?

Ngân sách 3 năm của bạn chưa tính trượt giá và đã gần đến hạn trình duyệt. Bạn làm gì?

Bài viết hữu ích? Chia sẻ cho đồng nghiệp nhé!

Đánh giá bài viết

Bình luận

Mục lục

Tình huống minh hoạGiá cố định và giá danh nghĩaTính cho tình huống với trượt giá giả định 4%/nămĐộ nhạy theo tỷ lệ trượt giáTrượt giá thuộc ước lượng gốc, không thuộc dự phòngCác đòn bẩy khi lập kế hoạchLiên hệ đề thi PMPNguồn tham khảoTrắc nghiệmBình chọn
Quảng cáoBộ đề thi thử PMP (mẫu)
Quảng cáoTemplate quản lý dự án (mẫu)