Phân hệ PM Study
  • Tình huốngTình huống thực chiến
  • Kịch bảnRa quyết định tình huống
  • Biểu mẫuKho biểu mẫu tải về
  • Thẻ ghi nhớHọc thuật ngữ PMP
  • Công cụMáy tính EVM, PERT, dự phòng
  • Hỏi đápHỏi đáp & thảo luận
  • Thử tháchMỗi ngày một câu hỏi PMP
  • Lý thuyếtBài học PMBOK 8 & ECO 2026
  • Luyện thiThi thử & ôn tập PMP
  • Bài viếtThư viện bài viết PMP
PM Study
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đáp
6 chuyên mụcXem tất cả bài viết →
  • Quản lý các bên liên quanTình huống về kỳ vọng, giao tiếp và gắn kết stakeholder.
  • Lãnh đạo & đội nhómXây dựng, dẫn dắt và giải quyết xung đột trong đội dự án.
  • Kế hoạch & tiến độLập kế hoạch, ước lượng, nén tiến độ và kiểm soát baseline.
  • Rủi ro & thay đổiNhận diện, ứng phó rủi ro và kiểm soát thay đổi phạm vi.
  • Agile & HybridLựa chọn và vận hành cách tiếp cận Agile, Predictive, Hybrid.
  • Luyện thi PMPChiến lược ôn tập và mẹo xử lý câu hỏi tình huống PMP.
Công cụBài viết
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đápChuyên mụcCông cụBài viết
/
PM Study

Học quản lý dự án và ôn thi PMP bằng tiếng Việt: lý thuyết PMBOK® Guide 8, tình huống thực tế và đề luyện thi theo ECO 2026.

Chuyên mục

  • Quản lý các bên liên quan
  • Lãnh đạo & đội nhóm
  • Kế hoạch & tiến độ
  • Rủi ro & thay đổi
  • Agile & Hybrid
  • Luyện thi PMP

Tài nguyên

  • Project Management Institute (PMI)
  • PMP Exam Content Outline
  • The Scrum Guide
  • PMI Vietnam Chapter

PM Study

  • Tất cả bài viết
  • Bài viết nổi bật
© 2026 PM StudyPMP® và PMBOK® là nhãn hiệu đã đăng ký của Project Management Institute.109 người đã truy cậpPhiên bản 1.15.0
  1. /Rủi ro & thay đổi
  2. /Dự phòng 10% "theo lệ": tính dự phòng cho rủi ro…
Rủi ro & thay đổi· Domain: Sự không chắc chắn (rủi ro)

Dự phòng 10% "theo lệ": tính dự phòng cho rủi ro đã biết từ EMV của cả mối đe doạ lẫn cơ hội

Nhiều dự án cộng một khoản dự phòng 10% mà không ai giải thích được từ đâu ra. Bài viết hướng dẫn tính khoản dự phòng cho rủi ro đã nhận diện từ giá trị tiền tệ kỳ vọng (EMV), bù trừ mối đe doạ với cơ hội, và chỉ ra khi nào phép cộng EMV không còn đủ.
HP
Nguyễn Thu Hà, PMP
22/10/2026
4 phút đọc 0 0
Dự phòng 10% "theo lệ": tính dự phòng cho rủi ro đã biết từ EMV của cả mối đe doạ lẫn cơ hội

Tình huống minh hoạ

Tình huống và số liệu dưới đây là giả định, dùng để minh hoạ.

Một công ty phân phối triển khai hệ thống ERP với ngân sách cơ sở 8 tỷ đồng. Bản dự toán gửi ban giám đốc có thêm một dòng "dự phòng 10% — 800 triệu đồng". Giám đốc tài chính hỏi: "Vì sao là 10%? Nếu dự án ít rủi ro hơn thì sao? Nếu nhiều hơn thì sao?" Không ai trả lời được, ngoài câu "dự án trước cũng làm vậy".

PM quyết định lập lại khoản dự phòng dựa trên sổ rủi ro.

Nhắc lại: EMV là gì

Giá trị tiền tệ kỳ vọng (Expected Monetary Value — EMV) của một rủi ro bằng xác suất xảy ra nhân với tác động tính bằng tiền. Đây là cách áp dụng khái niệm giá trị kỳ vọng trong xác suất thống kê.

  • Mối đe doạ có tác động âm: EMV âm (một khoản chi phí kỳ vọng).
  • Cơ hội có tác động dương: EMV dương (một khoản tiết kiệm kỳ vọng).

EMV không phải là số tiền sẽ thực sự mất. Một rủi ro hoặc xảy ra (mất toàn bộ tác động) hoặc không xảy ra (mất 0). EMV chỉ có ý nghĩa khi cộng gộp nhiều rủi ro độc lập — lúc đó các rủi ro xảy ra và không xảy ra bù trừ nhau phần nào, và tổng EMV trở thành ước lượng hợp lý cho khoản chi thêm.

Lập bảng EMV cho sổ rủi ro

Sau khi đã lên biện pháp ứng phó, đội dự án ước lượng lại xác suất và tác động còn lại của từng rủi ro:

MãRủi roXác suấtTác động (triệu đồng)EMV (triệu đồng)
T1Dữ liệu chuyển đổi bẩn, phải làm lại40%−600−240
T2Tư vấn chính rời dự án20%−500−100
T3Giá bản quyền tăng khi gia hạn50%−200−100
T4Hệ thống kho thay đổi giao diện API30%−400−120
O1Dùng lại được phân hệ báo cáo có sẵn30%+300+90
O2Được chiết khấu khi mua gói bản quyền50%+100+50
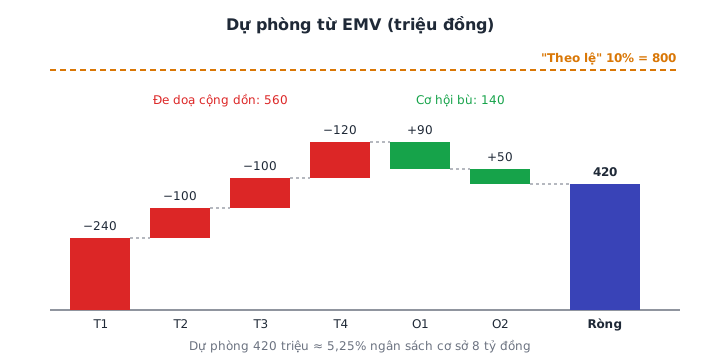
  • Tổng EMV của mối đe doạ: −560 triệu đồng.
  • Tổng EMV của cơ hội: +140 triệu đồng.

Tình huống liên quan

Rủi ro & thay đổiSự không chắc chắn (rủi ro)

Hai rủi ro cùng điểm 0,18 nhưng một rủi ro sẽ đến trong hai tuần: thêm tính cấp bách, độ gần và khả năng phát hiện vào phân tích định tính

Ma trận xác suất – tác động cho hai rủi ro cùng một điểm số, nhưng một rủi ro có thể xảy ra ngay tuần sau và gần như không phát hiện trước được. Bài viết hướng dẫn bổ sung các tham số như tính cấp bách, độ gần, khả năng phát hiện và khả năng kiểm soát để xếp hạng rủi ro sát thực tế hơn.
Ngày đăng: 29/10/2026Lượt xem: 0Bình luận: 0
Rủi ro & thay đổiSự không chắc chắn (rủi ro)

Có nên chi 150 triệu khảo sát địa chất trước khi chọn phương án móng? Tính giá trị kỳ vọng của thông tin hoàn hảo (EVPI)

Trước một quyết định có nhiều bất định, đội dự án thường muốn "tìm hiểu thêm" — khảo sát, làm mẫu thử, thuê chuyên gia. Nhưng thông tin cũng tốn tiền và thời gian. Giá trị kỳ vọng của thông tin hoàn hảo (EVPI) cho biết mức trần mà việc tìm hiểu thêm đáng được chi.
Ngày đăng: 16/10/2026Lượt xem: 0Bình luận: 0
Rủi ro & thay đổiSự không chắc chắn (rủi ro)

Sổ rủi ro mỗi tuần một dài nhưng rủi ro có giảm không? Theo dõi tổng phơi nhiễm bằng biểu đồ risk burndown

Báo cáo rủi ro thường chỉ đếm số dòng trong sổ, và con số đó chẳng nói lên điều gì. Biểu đồ risk burndown theo dõi tổng mức phơi nhiễm qua từng sprint hoặc từng tháng, giúp đội dự án và nhà tài trợ thấy rủi ro có thực sự được "đốt" đi hay không.
Ngày đăng: 10/10/2026Lượt xem: 0Bình luận: 0
Rủi ro & thay đổiSự không chắc chắn (rủi ro)

Họp rủi ro hằng tuần thành buổi đọc lại sổ: tách rà soát rủi ro khỏi kiểm toán quy trình quản lý rủi ro

Buổi họp rủi ro kéo dài một tiếng mà chỉ đọc lại từng dòng trong sổ là dấu hiệu quen thuộc của quản lý rủi ro "cho có". Bài viết phân biệt hai hoạt động hay bị gộp làm một — rà soát rủi ro định kỳ và kiểm toán rủi ro — và gợi ý chương trình họp, câu hỏi kiểm toán cụ thể.
Ngày đăng: 04/10/2026Lượt xem: 0Bình luận: 0
  • EMV ròng: −420 triệu đồng.
  • Biểu đồ thác nước: các mối đe doạ T1 đến T4 cộng dồn thành 560 triệu đồng, hai cơ hội O1 và O2 trừ bớt 140 triệu, còn 420 triệu đồng dự phòng, thấp hơn mức 800 triệu của cách tính 10%

    Khoản dự phòng cho rủi ro đã biết có thể đặt ở mức 420 triệu đồng (khoảng 5,25% ngân sách cơ sở), kèm bảng giải thích từng dòng. So với 800 triệu "theo lệ", con số này nhỏ hơn — nhưng quan trọng hơn, nó truy vết được: khi một rủi ro được đóng lại mà không xảy ra, PM biết có thể trả lại phần nào.

    Có nên trừ cơ hội vào dự phòng?

    Đây là điểm hay gây tranh luận. Lập luận ủng hộ: cơ hội cũng là bất định, bỏ qua chúng là đánh giá rủi ro tổng thể bi quan một cách có hệ thống. Lập luận phản đối: cơ hội thường được ước lượng lạc quan và dễ "bốc hơi".

    Cách thận trọng là trình bày cả hai con số: dự phòng 560 triệu nếu chỉ tính mối đe doạ, 420 triệu nếu tính ròng; chọn mức nào phụ thuộc khẩu vị rủi ro của nhà tài trợ. Đồng thời phải có kế hoạch cụ thể để khai thác hoặc tăng cường cơ hội O1, O2 — nếu không, trừ chúng vào dự phòng chỉ là con số trên giấy.

    Khi nào phép cộng EMV không đủ

    1. Rủi ro lớn, xác suất thấp. Một sự cố có xác suất 5% nhưng tác động 3 tỷ đồng chỉ đóng góp EMV 150 triệu. Nếu nó xảy ra, khoản dự phòng không thể bù. Loại rủi ro này cần xử lý riêng: chuyển giao (bảo hiểm, điều khoản hợp đồng), né tránh, hoặc leo thang để tổ chức quyết định.
    2. Ít rủi ro. Với ba, bốn rủi ro, hiệu ứng bù trừ yếu; tổng EMV có thể rất xa chi phí thực tế.
    3. Rủi ro tương quan. Nếu tư vấn chính rời đi thì dữ liệu chuyển đổi cũng dễ bị làm lại hơn. Cộng EMV coi các rủi ro độc lập, nên thường đánh giá thấp kết quả xấu.
    4. Cần mức tin cậy cụ thể. Nếu nhà tài trợ muốn "80% chắc chắn không vượt ngân sách", cần phân tích định lượng như mô phỏng Monte Carlo, không chỉ cộng EMV.

    Dự phòng rủi ro và dự phòng quản lý

    Khoản tính từ EMV là dự phòng cho rủi ro đã nhận diện (contingency reserve), nằm trong đường cơ sở chi phí và do PM quản lý theo quy trình đã thống nhất. Dự phòng quản lý (management reserve) dành cho rủi ro chưa biết, nằm ngoài đường cơ sở, và việc sử dụng cần sự phê duyệt của cấp có thẩm quyền. Đừng gộp hai khoản này vào một dòng "dự phòng 10%".

    Nguồn tham khảo

    • Wikipedia – Expected value (giá trị kỳ vọng)
    • Wikipedia – Risk management (quản lý rủi ro, các chiến lược xử lý)
    • Wikipedia – Decision tree (cây quyết định và giá trị kỳ vọng)
    #emv#Dự phòng rủi ro#contingency-reserve#co-hoi#ngan-sach-du-an

    Trắc nghiệm tình huống PMP

    Câu 1/1
    Sổ rủi ro có ba mối đe doạ với EMV lần lượt −120, −80, −50 triệu đồng và một cơ hội có EMV +40 triệu đồng. Nếu tính dự phòng theo EMV ròng, khoản dự phòng cho rủi ro đã biết là bao nhiêu?

    Bạn chọn phương án nào?

    Nhà tài trợ hỏi bạn có nên trừ EMV của cơ hội vào khoản dự phòng không. Bạn trả lời thế nào?

    Bài viết hữu ích? Chia sẻ cho đồng nghiệp nhé!

    Đánh giá bài viết

    Bình luận

    Mục lục

    Tình huống minh hoạNhắc lại: EMV là gìLập bảng EMV cho sổ rủi roCó nên trừ cơ hội vào dự phòng?Khi nào phép cộng EMV không đủDự phòng rủi ro và dự phòng quản lýNguồn tham khảoTrắc nghiệmBình chọn
    Quảng cáoBộ đề thi thử PMP (mẫu)
    Quảng cáoTemplate quản lý dự án (mẫu)