Phân hệ PM Study
  • Tình huốngTình huống thực chiến
  • Kịch bảnRa quyết định tình huống
  • Biểu mẫuKho biểu mẫu tải về
  • Thẻ ghi nhớHọc thuật ngữ PMP
  • Công cụMáy tính EVM, PERT, dự phòng
  • Hỏi đápHỏi đáp & thảo luận
  • Thử tháchMỗi ngày một câu hỏi PMP
  • Lý thuyếtBài học PMBOK 8 & ECO 2026
  • Luyện thiThi thử & ôn tập PMP
  • Bài viếtThư viện bài viết PMP
PM Study
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đáp
6 chuyên mụcXem tất cả bài viết →
  • Quản lý các bên liên quanTình huống về kỳ vọng, giao tiếp và gắn kết stakeholder.
  • Lãnh đạo & đội nhómXây dựng, dẫn dắt và giải quyết xung đột trong đội dự án.
  • Kế hoạch & tiến độLập kế hoạch, ước lượng, nén tiến độ và kiểm soát baseline.
  • Rủi ro & thay đổiNhận diện, ứng phó rủi ro và kiểm soát thay đổi phạm vi.
  • Agile & HybridLựa chọn và vận hành cách tiếp cận Agile, Predictive, Hybrid.
  • Luyện thi PMPChiến lược ôn tập và mẹo xử lý câu hỏi tình huống PMP.
Công cụBài viết
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đápChuyên mụcCông cụBài viết
/
PM Study

Học quản lý dự án và ôn thi PMP bằng tiếng Việt: lý thuyết PMBOK® Guide 8, tình huống thực tế và đề luyện thi theo ECO 2026.

Chuyên mục

  • Quản lý các bên liên quan
  • Lãnh đạo & đội nhóm
  • Kế hoạch & tiến độ
  • Rủi ro & thay đổi
  • Agile & Hybrid
  • Luyện thi PMP

Tài nguyên

  • Project Management Institute (PMI)
  • PMP Exam Content Outline
  • The Scrum Guide
  • PMI Vietnam Chapter

PM Study

  • Tất cả bài viết
  • Bài viết nổi bật
© 2026 PM StudyPMP® và PMBOK® là nhãn hiệu đã đăng ký của Project Management Institute.Phiên bản 1.12.1
  1. /Tình huống
  2. /Quản lý Chi phí
  3. /Elbphilharmonie Hamburg: từ 241 triệu lên 866 tr…
Số 22Quản lý Chi phí

Elbphilharmonie Hamburg: từ 241 triệu lên 866 triệu euro và trễ bảy năm — khi hợp đồng đi trước thiết kế

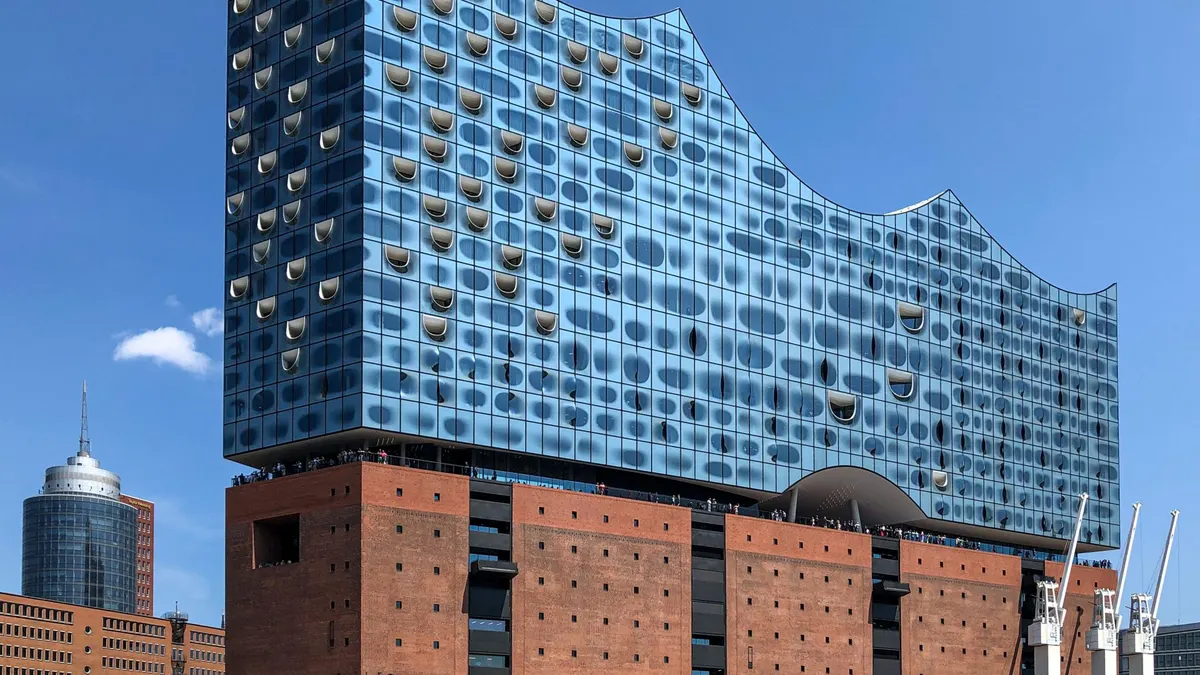
Nhà hòa nhạc Elbphilharmonie dự kiến xong năm 2010 với chi phí khoảng 241 triệu euro; công trình khai trương tháng 1/2017, tổng chi phí khoảng 866 triệu euro. Phân tích các lần sửa đổi hợp đồng, vai trò quản trị của chủ đầu tư, lựa chọn loại hợp đồng và kiểm soát thay đổi.
HP
Nguyễn Thu Hà, PMP
30/07/2026
4 phút đọc 0 lượt xem
Elbphilharmonie Hamburg: từ 241 triệu lên 866 triệu euro và trễ bảy năm — khi hợp đồng đi trước thiết kế
Bình luận0

Bối cảnh thực tế

Hamburg muốn có một biểu tượng văn hóa mới: nhà hòa nhạc Elbphilharmonie do hãng Herzog & de Meuron (Thụy Sĩ) thiết kế, đặt trên một nhà kho cũ ở cảng, nhà thầu chính là Hochtief. Năm 2007, thành phố công bố công trình sẽ xong năm 2010 với chi phí ước tính khoảng 241 triệu euro.

Những gì xảy ra sau đó:

  • Tháng 11/2008, sau các lần sửa đổi hợp đồng, chi phí tăng lên khoảng 450 triệu euro; điều phối viên dự án phía chủ đầu tư bị cách chức vì quản lý yếu kém.
  • Tháng 8/2012, ước tính vượt 500 triệu euro, gồm cả chi phí gia cố mái.
  • Mốc hoàn thành lần lượt được hứa là 2010, rồi 2013, 2014, 2015 — và đều trượt.
  • Ủy ban điều tra của quốc hội bang phát hiện những khoản chi xa xỉ như hộp đựng khăn giấy giá 957 euro mỗi chiếc.

Công trình hoàn thành tháng 11/2016 và tổ chức buổi hòa nhạc đầu tiên ngày 11/1/2017, trễ khoảng bảy năm. Tổng chi phí được ghi nhận khoảng 866 triệu euro — gần 3,6 lần ước tính năm 2007. Riêng phần ngân sách công, theo The Local, đã tăng từ mức dự kiến 77 triệu lên 789 triệu euro. Âm học của tòa nhà được khen ngợi và nó nhanh chóng trở thành biểu tượng của thành phố — nhưng cái giá phải trả là niềm tin của người nộp thuế.

Phân tích nguyên nhân theo chuẩn PMP

  • Hợp đồng được ký khi thiết kế chưa đủ chín

    Chi phí gần như tăng gấp đôi chỉ một năm sau khi công bố, thông qua các lần sửa đổi hợp đồng. Đây là dấu hiệu điển hình của việc chốt giá và tiến độ khi thiết kế còn nhiều điểm mở: mỗi chi tiết được làm rõ sau đó trở thành một yêu cầu thay đổi (change order) có giá. Trong Lập kế hoạch quản lý mua sắm (Plan Procurement Management), loại hợp đồng phải phù hợp với mức độ rõ ràng của phạm vi.

  • Quản trị phía chủ đầu tư yếu

    Việc cách chức điều phối viên dự án năm 2008 cho thấy chủ đầu tư thiếu năng lực quản lý một hợp đồng phức tạp với hai đối tác mạnh (kiến trúc sư và nhà thầu). Khi chủ đầu tư không làm chủ được phạm vi và thay đổi, chi phí bị quyết định bởi bên có nhiều thông tin hơn.

  • Tái lập mốc tiến độ nhiều lần mà không xử lý nguyên nhân gốc

    Bốn mốc hoàn thành liên tiếp bị lỡ là dấu hiệu đường cơ sở được tái lập (re-baseline) như một thủ tục hành chính, không đi kèm phân tích nguyên nhân gốc và kế hoạch khắc phục. Mỗi lần tái lập như vậy làm mất giá trị của chỉ số SPI, CPI vì đối tượng so sánh liên tục dịch chuyển.

  • Thiếu kiểm soát giá trị ở cấp hạng mục chi tiết

    Các khoản chi xa xỉ cho thiết bị phụ trợ cho thấy không có quy trình phê duyệt theo giá trị (value review) ở cấp gói công việc. Quy trình Kiểm soát chi phí (Control Costs) không chỉ theo dõi tổng số mà còn phải bảo đảm mỗi khoản chi phục vụ yêu cầu đã được phê duyệt.

  • Hướng xử lý theo khuyến nghị PMI

    1. 1

      Bước 1: Chọn loại hợp đồng theo mức độ hoàn thiện thiết kế

      Với công trình chưa có tiền lệ và thiết kế còn mở, cân nhắc hợp đồng chi phí cộng phí có mức trần hoặc chia sẻ khoản tiết kiệm (cost-plus-incentive-fee), hoặc tách giai đoạn thiết kế chi tiết trước khi ký hợp đồng trọn gói (firm fixed price). Hợp đồng giá cố định chỉ thực sự “cố định” khi phạm vi đã ổn định.

    2. 2

      Bước 2: Xây dựng năng lực quản trị của chủ đầu tư

      Thành lập văn phòng quản lý dự án (PMO) phía chủ đầu tư với chuyên gia hợp đồng, dự toán và kỹ thuật độc lập; có quyền rà soát mọi yêu cầu thay đổi trước khi nhà thầu thực hiện.

    3. 3

      Bước 3: Kiểm soát thay đổi có ngưỡng phê duyệt

      Quy định rõ trong kế hoạch quản lý thay đổi ai được phê duyệt mức chi phí nào:

      • Cấp PM

        Thay đổi dưới 0,5% ngân sách hạng mục, không ảnh hưởng đường găng: PM phê duyệt, ghi nhật ký thay đổi.

      • Cấp ban kiểm soát thay đổi

        Từ 0,5% đến 2% hoặc ảnh hưởng đường găng: Change Control Board xem xét với phân tích tác động đầy đủ.

      • Cấp nhà tài trợ

        Trên 2% hoặc làm thay đổi mốc hoàn thành công bố: trình nhà tài trợ, công khai với cơ quan giám sát.

    4. 4

      Bước 4: Tái lập đường cơ sở chỉ kèm phân tích nguyên nhân gốc

      Mỗi lần đề xuất mốc mới phải đi kèm phân tích nguyên nhân gốc, kế hoạch khắc phục, ước tính tin cậy (ví dụ P80) và lưu giữ đường cơ sở gốc để báo cáo minh bạch mức vượt so với cam kết ban đầu.

    5. 5

      Bước 5: Rà soát giá trị ở cấp gói công việc

      Áp dụng phân tích giá trị cho các hạng mục hoàn thiện nội thất và thiết bị: so sánh với định mức tham chiếu, yêu cầu giải trình khi đơn giá vượt chuẩn.

    PM Takeaway (Bài học rút ra)

    Ký hợp đồng trước khi thiết kế đủ chín không tiết kiệm được thời gian — nó chỉ chuyển sự mơ hồ thành chuỗi yêu cầu thay đổi đắt đỏ. Chủ đầu tư phải đủ năng lực kiểm soát thay đổi thì đường cơ sở chi phí mới có ý nghĩa.

    Nguồn tham khảo

    • Elbphilharmonie — Wikipedia
    • €700m over budget, Hamburg concert hall finally finished — The Local Germany
    #Quản lý chi phí#Vượt ngân sách#hop-dong#kiem-soat-thay-doi

    Nguồn: Elbphilharmonie — Wikipedia ↗ (mở trong thẻ mới)

    Trắc nghiệm tình huống PMP

    Câu 1/1
    Một chủ đầu tư chuẩn bị xây nhà hòa nhạc có kết cấu chưa từng có tiền lệ. Thiết kế mới hoàn thành khoảng 40%, nhưng chính quyền muốn ký ngay hợp đồng trọn gói giá cố định để công bố con số ngân sách và ngày khai trương. Là PM phía chủ đầu tư, bạn nên khuyến nghị gì?

    Bạn chọn phương án nào?

    Công trình biểu tượng đã trễ ba năm, nhà thầu dừng thi công phần mái để đòi bổ sung chi phí, còn chủ đầu tư cho rằng đó là trách nhiệm của nhà thầu. Nếu là PM phía chủ đầu tư, bạn chọn cách nào?

    Tình huống này hữu ích với bạn?

    Bình luận0

    Bình luận (0)

    Đăng nhập để tham gia thảo luận.

    Tình huống cùng lĩnh vực

    Quản lý Chi phí

    Birmingham City Council và hệ thống Oracle ERP: chi phí dự kiến từ khoảng 20 lên khoảng 131 triệu bảng khi tin xấu không đến được hội đồng

    Hội đồng thành phố Birmingham (Anh) đưa hệ thống tài chính – nhân sự Oracle Fusion vào vận hành năm 2022 dù nhiều vấn đề đã biết. Chi phí dự kiến tăng từ khoảng 20 lên khoảng 131 triệu bảng, hệ thống chưa an toàn để lập báo cáo tài chính, và kiểm toán viên Grant Thornton chỉ ra điểm yếu cốt lõi: quản trị lỏng lẻo, báo cáo quá lạc quan, văn hoá ngại báo tin xấu. Phân tích dưới góc độ kiểm soát chi phí và báo cáo trạng thái.

    0 lượt thích 0 lượt đánh giá hữu ích 0 bình luận15/10/2026
    Quản lý Chi phí

    ArriveCAN (Canada): ứng dụng biên giới ước tính 59,5 triệu CAD và bài học về theo dõi chi phí khi nhà thầu chiếm 95% công việc

    Tổng Kiểm toán Canada ước tính ứng dụng ArriveCAN tốn khoảng 59,5 triệu CAD nhưng không thể xác định con số chính xác vì hồ sơ tài chính của cơ quan biên giới yếu. Đơn giá trung bình của nhà thầu ngoài là 1.090 CAD/ngày so với 675 CAD cho vị trí tương đương trong chính phủ, và 177 phiên bản được phát hành, nhiều bản gần như không ghi nhận kiểm thử. Phân tích về dự toán, kiểm soát chi phí, mua sắm và theo dõi nguồn lực thuê ngoài.

    0 lượt thích 0 lượt đánh giá hữu ích 0 bình luận09/10/2026
    Quản lý Chi phí

    Hệ thống CNTT di sản của liên bang Mỹ: khoảng 80% ngân sách dành cho vận hành, 10 hệ thống trọng yếu tốn 337 triệu USD mỗi năm

    GAO báo cáo chính phủ liên bang Mỹ chi hơn 100 tỷ USD mỗi năm cho CNTT, trong đó khoảng 80% dành cho vận hành và bảo trì hệ thống hiện có. Mười hệ thống di sản trọng yếu (tuổi từ 8 đến 51) tốn khoảng 337 triệu USD mỗi năm và nhiều hệ thống dùng COBOL, có lỗ hổng bảo mật. Phân tích dưới góc nhìn chi phí vòng đời: nợ kỹ thuật làm giảm khả năng đầu tư cho đổi mới.

    0 lượt thích 0 lượt đánh giá hữu ích 0 bình luận04/10/2026

    Nội dung

    Bối cảnh thực tếPhân tích nguyên nhân theo chuẩn PMPHướng xử lý theo khuyến nghị PMIPM Takeaway (Bài học rút ra)Nguồn tham khảoTrắc nghiệmBình chọn
    Quảng cáoBộ đề thi thử PMP (mẫu)