Phân hệ PM Study
  • Tình huốngTình huống thực chiến
  • Kịch bảnRa quyết định tình huống
  • Biểu mẫuKho biểu mẫu tải về
  • Thẻ ghi nhớHọc thuật ngữ PMP
  • Công cụMáy tính EVM, PERT, dự phòng
  • Hỏi đápHỏi đáp & thảo luận
  • Thử tháchMỗi ngày một câu hỏi PMP
  • Lý thuyếtBài học PMBOK 8 & ECO 2026
  • Luyện thiThi thử & ôn tập PMP
  • Bài viếtThư viện bài viết PMP
PM Study
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đáp
6 chuyên mụcXem tất cả bài viết →
  • Quản lý các bên liên quanTình huống về kỳ vọng, giao tiếp và gắn kết stakeholder.
  • Lãnh đạo & đội nhómXây dựng, dẫn dắt và giải quyết xung đột trong đội dự án.
  • Kế hoạch & tiến độLập kế hoạch, ước lượng, nén tiến độ và kiểm soát baseline.
  • Rủi ro & thay đổiNhận diện, ứng phó rủi ro và kiểm soát thay đổi phạm vi.
  • Agile & HybridLựa chọn và vận hành cách tiếp cận Agile, Predictive, Hybrid.
  • Luyện thi PMPChiến lược ôn tập và mẹo xử lý câu hỏi tình huống PMP.
Công cụBài viết
Trang chủLý thuyếtTình huốngLuyện thiBiểu mẫuHỏi đápChuyên mụcCông cụBài viết
/
PM Study

Học quản lý dự án và ôn thi PMP bằng tiếng Việt: lý thuyết PMBOK® Guide 8, tình huống thực tế và đề luyện thi theo ECO 2026.

Chuyên mục

  • Quản lý các bên liên quan
  • Lãnh đạo & đội nhóm
  • Kế hoạch & tiến độ
  • Rủi ro & thay đổi
  • Agile & Hybrid
  • Luyện thi PMP

Tài nguyên

  • Project Management Institute (PMI)
  • PMP Exam Content Outline
  • The Scrum Guide
  • PMI Vietnam Chapter

PM Study

  • Tất cả bài viết
  • Bài viết nổi bật
© 2026 PM StudyPMP® và PMBOK® là nhãn hiệu đã đăng ký của Project Management Institute.109 người đã truy cậpPhiên bản 1.15.0
  1. /Tình huống
  2. /Quản lý Chi phí
  3. /Dự án khí hoá lỏng Gorgon (2009–2014): từ 37 lên…
Số 482Quản lý Chi phí

Dự án khí hoá lỏng Gorgon (2009–2014): từ 37 lên 54 tỷ USD và chi phí lao động, hậu cần trên một hòn đảo xa

Gorgon LNG của Chevron trên đảo Barrow (Tây Úc) khởi công năm 2009 với ước tính khoảng 37 tỷ USD. Tới cuối 2013, ước tính lên khoảng 54 tỷ USD và mốc khí đầu tiên lùi từ 2014 sang giữa 2015. Chevron nêu chi phí lao động cao, năng suất thấp và hậu cần khó khăn; công đoàn lại cho rằng nguyên nhân là quản lý yếu. Bài học về ước tính chi phí khi năng suất và hậu cần ở công trường xa bị giả định quá lạc quan.
HP
Nguyễn Thu Hà, PMP
18/10/2026
4 phút đọc 0 lượt xem
Dự án khí hoá lỏng Gorgon (2009–2014): từ 37 lên 54 tỷ USD và chi phí lao động, hậu cần trên một hòn đảo xa
Bình luận0

Bối cảnh thực tế

Gorgon là dự án khí hoá lỏng (LNG) do Chevron điều hành cùng ExxonMobil, Shell và một số công ty năng lượng Nhật Bản, xây trên đảo Barrow — một khu bảo tồn thiên nhiên ngoài khơi Tây Úc, cách thị trấn Onslow khoảng 200 km. Mọi vật tư, mô-đun nhà máy và công nhân đều phải đưa ra đảo bằng tàu hoặc máy bay.

Theo báo chí ngành (Industrial Info Resources, Engineering News) tổng hợp thông báo của Chevron:

  • Dự án khởi công năm 2009 với ước tính khoảng 37 tỷ USD. Đầu năm 2013, ước tính được nâng lên khoảng 52 tỷ; tháng 12/2013 tiếp tục tăng thêm khoảng 2 tỷ lên khoảng 54 tỷ USD, khi công trình đã hoàn thành gần 75%.
  • Mốc khí đầu tiên lùi từ năm 2014 sang giữa năm 2015; một số chuyên gia khi đó dự đoán phải tới đầu 2016.
  • Chevron nêu nguyên nhân chính: lương cao và năng suất lao động thấp hơn dự kiến, cùng thách thức hậu cần và thời tiết. Theo một số nhà phân tích, lương của một số nghề đã tăng gấp đôi kể từ 2009.
  • Cầu cảng trên đảo không đủ chỗ dỡ hàng; có tàu phải chờ ngoài khơi hàng tuần, ước tính thiệt hại tới khoảng 600.000 USD mỗi ngày.
  • Công đoàn Hàng hải Úc (MUA) phản bác, cho rằng nguyên nhân chính là quản lý yếu của chủ đầu tư và nhà thầu, không phải người lao động. Nhiều dự án LNG khác ở Úc cùng thời kỳ cũng vượt chi phí và trễ hạn tương tự.
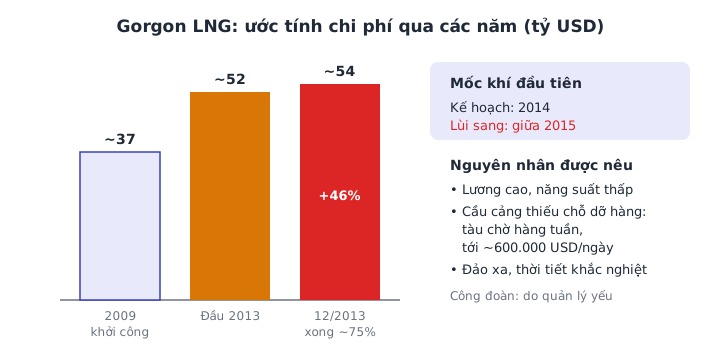
Biểu đồ ước tính chi phí Gorgon LNG: khoảng 37 tỷ USD năm 2009, khoảng 52 tỷ đầu 2013, khoảng 54 tỷ tháng 12/2013; mốc khí đầu tiên lùi từ 2014 sang giữa 2015

Phân tích nguyên nhân theo chuẩn PMP

  • Giả định năng suất lao động quá lạc quan

    Ước tính chi phí theo khối lượng nhân với định mức giờ công chỉ đúng khi định mức phản ánh điều kiện thật. Công trường trên đảo xa, làm theo ca luân phiên bay vào – bay ra, nắng nóng và bão có năng suất thấp hơn nhiều so với định mức chuẩn.

  • Thị trường lao động bị nhiều dự án cùng tranh giành

Nhiều dự án LNG và khai khoáng lớn ở Úc chạy cùng lúc làm lương tăng mạnh. Rủi ro leo thang chi phí do cạnh tranh nguồn lực lẽ ra phải nằm trong dự phòng chi phí, không chỉ được nhận ra khi đã xảy ra.

  • Hậu cần là nút thắt nhưng được lập kế hoạch như hạng mục phụ

    Tàu chờ hàng tuần vì thiếu chỗ dỡ hàng cho thấy năng lực cầu cảng không theo kịp nhịp giao mô-đun. Ở công trường biệt lập, hậu cần là một phần của đường găng và có chi phí chờ rất lớn.

  • Các bên đổ lỗi cho nhau thay vì cùng nhìn số liệu

    Chủ đầu tư nói về lương và năng suất, công đoàn nói về quản lý. Khi không có hệ thống đo năng suất và phân tích chênh lệch được các bên tin tưởng, nguyên nhân gốc khó được xác định và xử lý.

  • Lẽ ra PM nên làm gì

    1. 1

      Bước 1: Hiệu chỉnh định mức theo điều kiện công trường

      Dùng hệ số năng suất từ các dự án tương tự ở vùng xa (ước tính tương tự) và kiểm tra lại bằng dữ liệu thực tế ngay trong những tháng đầu thi công.

    2. 2

      Bước 2: Theo dõi giá trị thu được và năng suất hằng tháng

      Đo chỉ số hiệu suất chi phí (CPI) và giờ công thực tế trên khối lượng hoàn thành theo từng gói, để phát hiện sớm xu hướng và dự báo chi phí hoàn thành (EAC) trước khi vượt quá xa.

    3. 3

      Bước 3: Ngưỡng hành động theo CPI

      Thống nhất trước với nhà tài trợ:

      • Trong ngưỡng

        CPI từ 0,95 trở lên: theo dõi, không cần điều chỉnh lớn.

      • Cần khắc phục

        CPI 0,85–0,95 ở nhiều gói: phân tích nguyên nhân với nhà thầu và công đoàn, điều chỉnh tổ chức ca, hậu cần.

      • Dự báo lại

        CPI dưới 0,85 hoặc xu hướng xấu kéo dài: lập lại EAC, trình nhà tài trợ phương án bổ sung ngân sách hoặc thay đổi chiến lược thi công.

    PM Takeaway (Bài học rút ra)

    Ở công trường xa và thị trường lao động nóng, năng suất và hậu cần là hai giả định chi phối chi phí. PM phải hiệu chỉnh chúng bằng dữ liệu thật, đo hiệu suất từ sớm bằng giá trị thu được và xây dựng dữ liệu chung mà chủ đầu tư, nhà thầu và người lao động cùng tin để tìm nguyên nhân thay vì đổ lỗi.

    Nguồn tham khảo

    • Industrial Info Resources — Delays, Labor Issues Blamed for Spiraling Gorgon Project Costs (18/11/2014)
    • Engineering News — Chevron raises cost estimate for Gorgon to $54bn (12/12/2013)
    #Quản lý chi phí#Dầu khí#Khí hoá lỏng#Năng suất lao động#Hậu cần công trường#Ước tính chi phí

    Nguồn: Industrial Info Resources — Delays, Labor Issues Blamed for Spiraling Gorgon Project Costs (18/11/2014) ↗ (mở trong thẻ mới)

    Trắc nghiệm tình huống PMP

    Câu 1/1
    Bạn lập ngân sách thi công một nhà máy trên đảo xa đất liền. Đội dự toán dùng định mức giờ công của các công trình trong thành phố. Ba tháng đầu, giờ công thực tế trên mỗi đơn vị khối lượng cao hơn định mức khoảng 30%, CPI đạt 0,82. Bạn nên làm gì trước tiên?

    Bạn chọn phương án nào?

    Năm 2013, khi Gorgon đã hoàn thành gần 75% và chi phí tiếp tục tăng, nếu là giám đốc dự án bạn ưu tiên gì?

    Tình huống này hữu ích với bạn?

    Bình luận0

    Bình luận (0)

    Đăng nhập để tham gia thảo luận.

    Tình huống tương tự

    Quản lý Chi phí

    Birmingham City Council và hệ thống Oracle ERP: chi phí dự kiến từ khoảng 20 lên khoảng 131 triệu bảng khi tin xấu không đến được hội đồng

    Hội đồng thành phố Birmingham (Anh) đưa hệ thống tài chính – nhân sự Oracle Fusion vào vận hành năm 2022 dù nhiều vấn đề đã biết. Chi phí dự kiến tăng từ khoảng 20 lên khoảng 131 triệu bảng, hệ thống chưa an toàn để lập báo cáo tài chính, và kiểm toán viên Grant Thornton chỉ ra điểm yếu cốt lõi: quản trị lỏng lẻo, báo cáo quá lạc quan, văn hoá ngại báo tin xấu. Phân tích dưới góc độ kiểm soát chi phí và báo cáo trạng thái.

    0 lượt thích 0 lượt đánh giá hữu ích 0 bình luận15/10/2026
    Số 512Quản lý Chi phí

    Olympic Tokyo 2020: ban tổ chức báo 1,42 nghìn tỷ yên, Hội đồng Kiểm toán Nhật Bản tính ra khoảng 1,7 nghìn tỷ — ai đếm chi phí nào?

    Tháng 6/2022, ban tổ chức Tokyo 2020 chốt chi phí Thế vận hội bị hoãn một năm vì COVID-19 ở 1,42 nghìn tỷ yên, gần gấp đôi con số trong hồ sơ dự thầu. Tháng 12/2022, Hội đồng Kiểm toán Nhật Bản tính lại được khoảng 1,7 nghìn tỷ yên, cao hơn khoảng 20%, vì khoảng 280 tỷ yên chi tiêu liên quan của chính phủ và Hội đồng Thể thao Nhật Bản không được đưa vào báo cáo. Bài học về quản lý chi phí: ngân sách chỉ có ý nghĩa khi ranh giới "chi phí của dự án" được định nghĩa và công khai từ đầu.

    0 lượt thích 0 lượt đánh giá hữu ích 0 bình luận10/10/2026
    Quản lý Chi phí

    ArriveCAN (Canada): ứng dụng biên giới ước tính 59,5 triệu CAD và bài học về theo dõi chi phí khi nhà thầu chiếm 95% công việc

    Tổng Kiểm toán Canada ước tính ứng dụng ArriveCAN tốn khoảng 59,5 triệu CAD nhưng không thể xác định con số chính xác vì hồ sơ tài chính của cơ quan biên giới yếu. Đơn giá trung bình của nhà thầu ngoài là 1.090 CAD/ngày so với 675 CAD cho vị trí tương đương trong chính phủ, và 177 phiên bản được phát hành, nhiều bản gần như không ghi nhận kiểm thử. Phân tích về dự toán, kiểm soát chi phí, mua sắm và theo dõi nguồn lực thuê ngoài.

    0 lượt thích 0 lượt đánh giá hữu ích 0 bình luận09/10/2026

    Nội dung

    Bối cảnh thực tếPhân tích nguyên nhân theo chuẩn PMPLẽ ra PM nên làm gìPM Takeaway (Bài học rút ra)Nguồn tham khảoTrắc nghiệmBình chọn
    Quảng cáoBộ đề thi thử PMP (mẫu)