- Chi phí vòng đời · Life Cycle Costing (LCC)
- Cách đánh giá tổng chi phí sở hữu của một tài sản hay sản phẩm qua toàn bộ vòng đời: đầu tư ban đầu, vận hành, bảo trì, năng lượng, nâng cấp và thanh lý. Giúp tránh quyết định "rẻ lúc mua, đắt lúc dùng" và là công cụ quan trọng khi lồng ghép phát triển bền vững vào tình huống kinh doanh.
- Tổng chi phí sở hữu · Total Cost of Ownership (TCO)
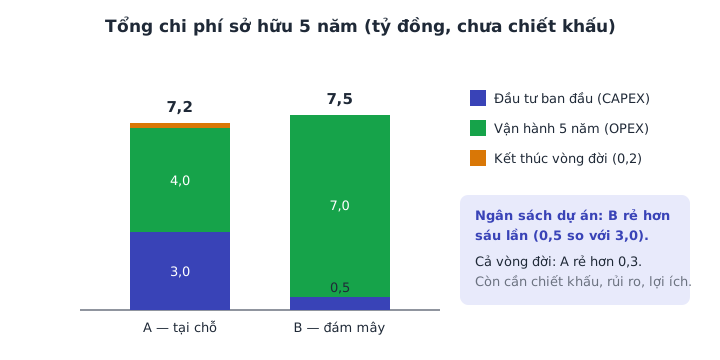
- Toàn bộ chi phí trực tiếp và gián tiếp để sở hữu và sử dụng một tài sản hoặc giải pháp trong suốt thời gian khai thác dự kiến, không chỉ giá mua ban đầu: triển khai, tích hợp, đào tạo, bản quyền định kỳ, vận hành, bảo trì, nâng cấp, chuyển đổi dữ liệu và chi phí thanh lý. TCO giúp so sánh công bằng các phương án mua sắm, chẳng hạn mua đứt so với thuê bao đám mây, và nên được ghi trong tình huống kinh doanh để tránh chọn phương án rẻ lúc đầu nhưng đắt về lâu dài.
- Chi phí đầu tư và chi phí hoạt động · CapEx and OpEx
- Chi phí đầu tư (CapEx) là khoản chi tạo ra tài sản dùng nhiều năm, được ghi nhận thành tài sản và khấu hao dần. Chi phí hoạt động (OpEx) là chi phí vận hành thường xuyên, ghi nhận ngay vào kỳ phát sinh. Cách phân loại ảnh hưởng tới báo cáo tài chính, nguồn ngân sách được dùng và quyết định mua đứt hay thuê dịch vụ, nên PM cần thống nhất với bộ phận tài chính ngay từ khi lập ngân sách.
- Giá trị theo thời gian của tiền · Time Value of Money
- Nguyên lý một đồng hôm nay có giá trị hơn một đồng trong tương lai vì có thể đầu tư sinh lời và vì rủi ro, lạm phát. Quy đổi bằng lãi suất chiết khấu: PV = FV / (1 + r)^n và FV = PV × (1 + r)^n. Là nền tảng của NPV, IRR và BCR.
- Giá trị hiện tại ròng · Net Present Value (NPV)
- Tổng giá trị hiện tại của các dòng tiền tương lai của dự án, chiết khấu theo chi phí vốn, trừ đi khoản đầu tư ban đầu: NPV = Σ CFt/(1 + r)^t − I0. NPV > 0 nghĩa là dự án tạo thêm giá trị so với chi phí vốn. Khi chọn giữa các dự án, ưu tiên NPV cao hơn; NPV đã tính đến thời gian thực hiện nên không cần chia cho số năm.
- Đánh giá vòng đời sản phẩm · Life Cycle Assessment (LCA)
- Phương pháp định lượng tác động môi trường của sản phẩm hoặc dịch vụ qua toàn bộ vòng đời, từ khai thác nguyên liệu, sản xuất, vận chuyển, sử dụng đến thải bỏ hoặc tái chế, được chuẩn hoá trong bộ ISO 14040 và ISO 14044. LCA gồm bốn bước: xác định mục tiêu và phạm vi, kiểm kê đầu vào đầu ra, đánh giá tác động, diễn giải kết quả. Khác chi phí vòng đời (đo tiền), LCA đo tác động như phát thải, tiêu thụ nước, ô nhiễm, giúp dự án so sánh phương án thiết kế theo tiêu chí bền vững.